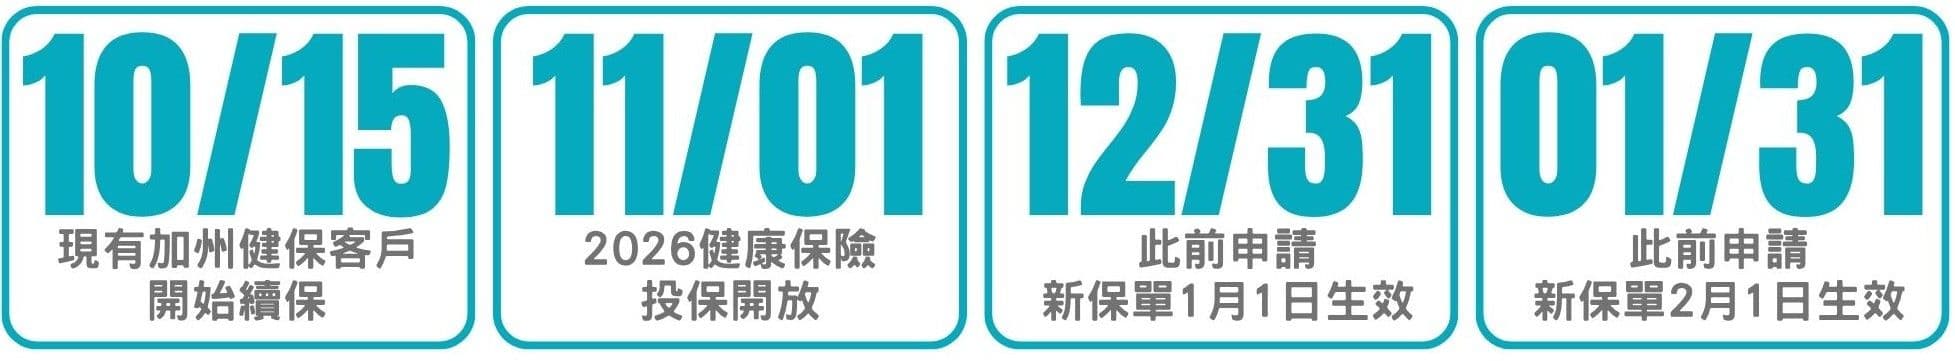
加州2026年个人、家庭健康保险,2025年11月1日开放投保。对于现有保户,开放投保期间可以透过咨询、比价,选择出2026年更适合的福利和保费,决定是否要调整保险。 2026年仍有众多保险公司、保险方案可供选择。对于符合保费补助资格的民众,甚至有可能获得$0保费、$0自付额的超值计划。对于目前没有健康保险、处于签证或移民身分转换期的民众,开放投保也是一年一度不可错过的投保机会。
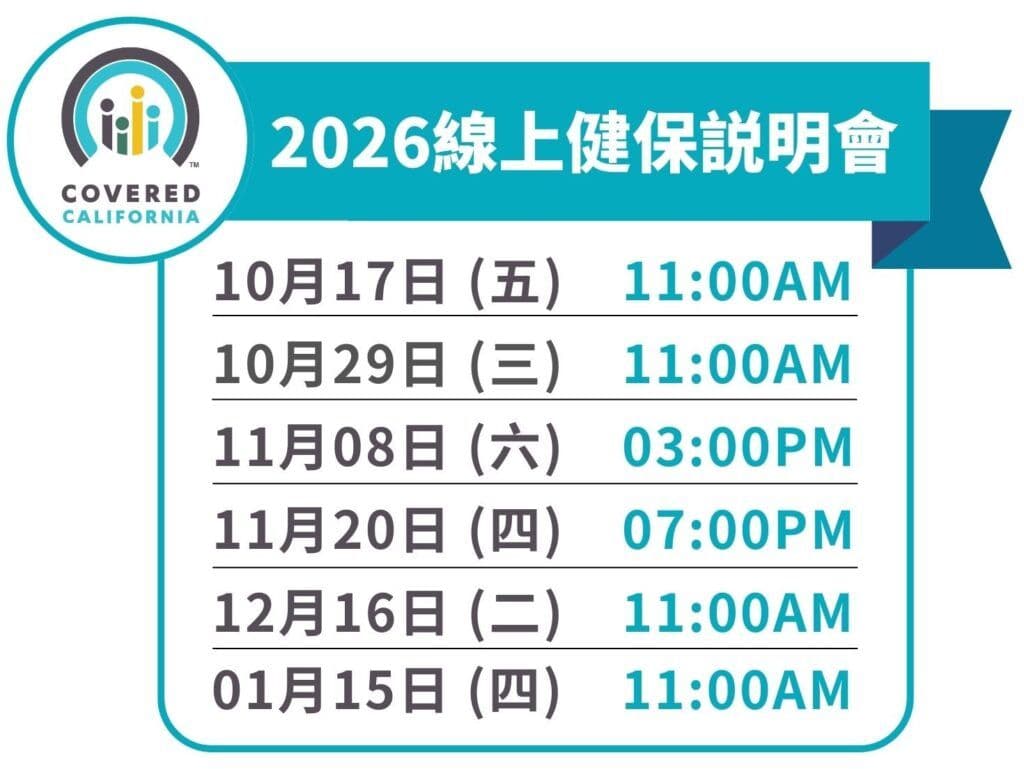
2026线上健保说明会:11/20、12/16 场次已结束
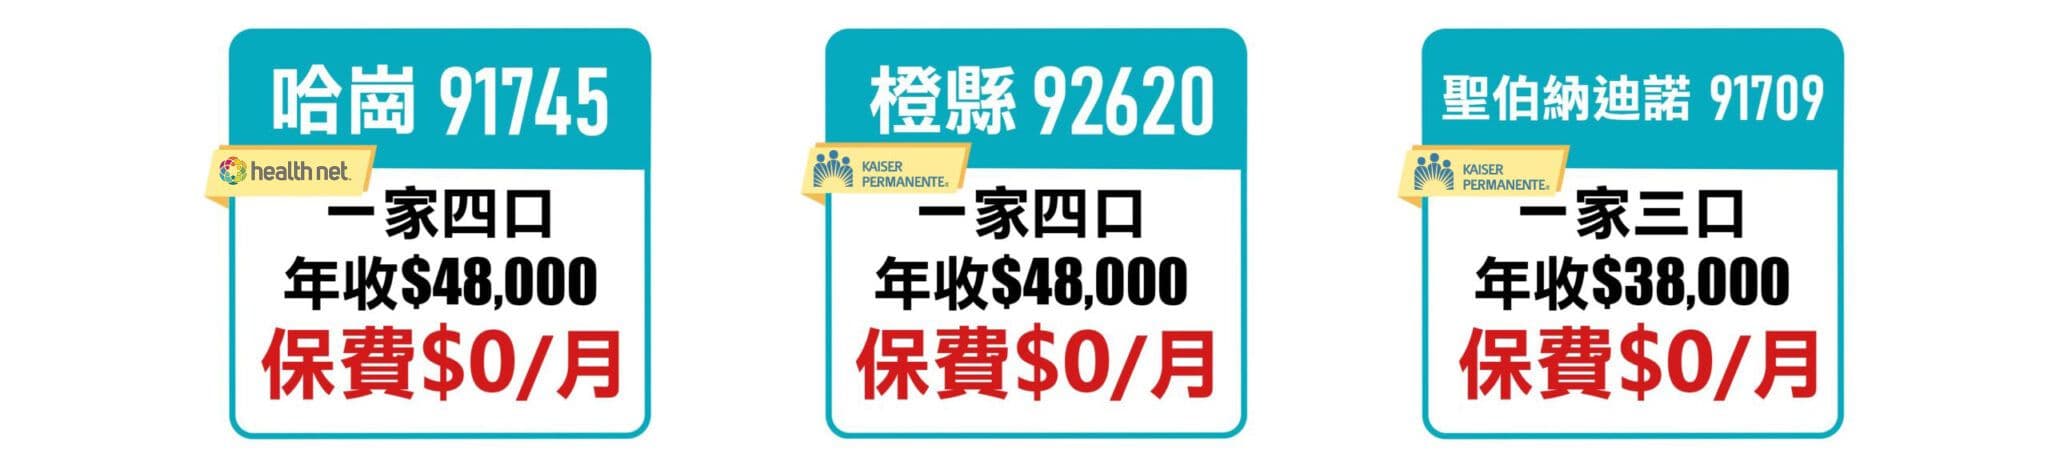
低报税收入 参考报价案例
低报税收入健康保险福利
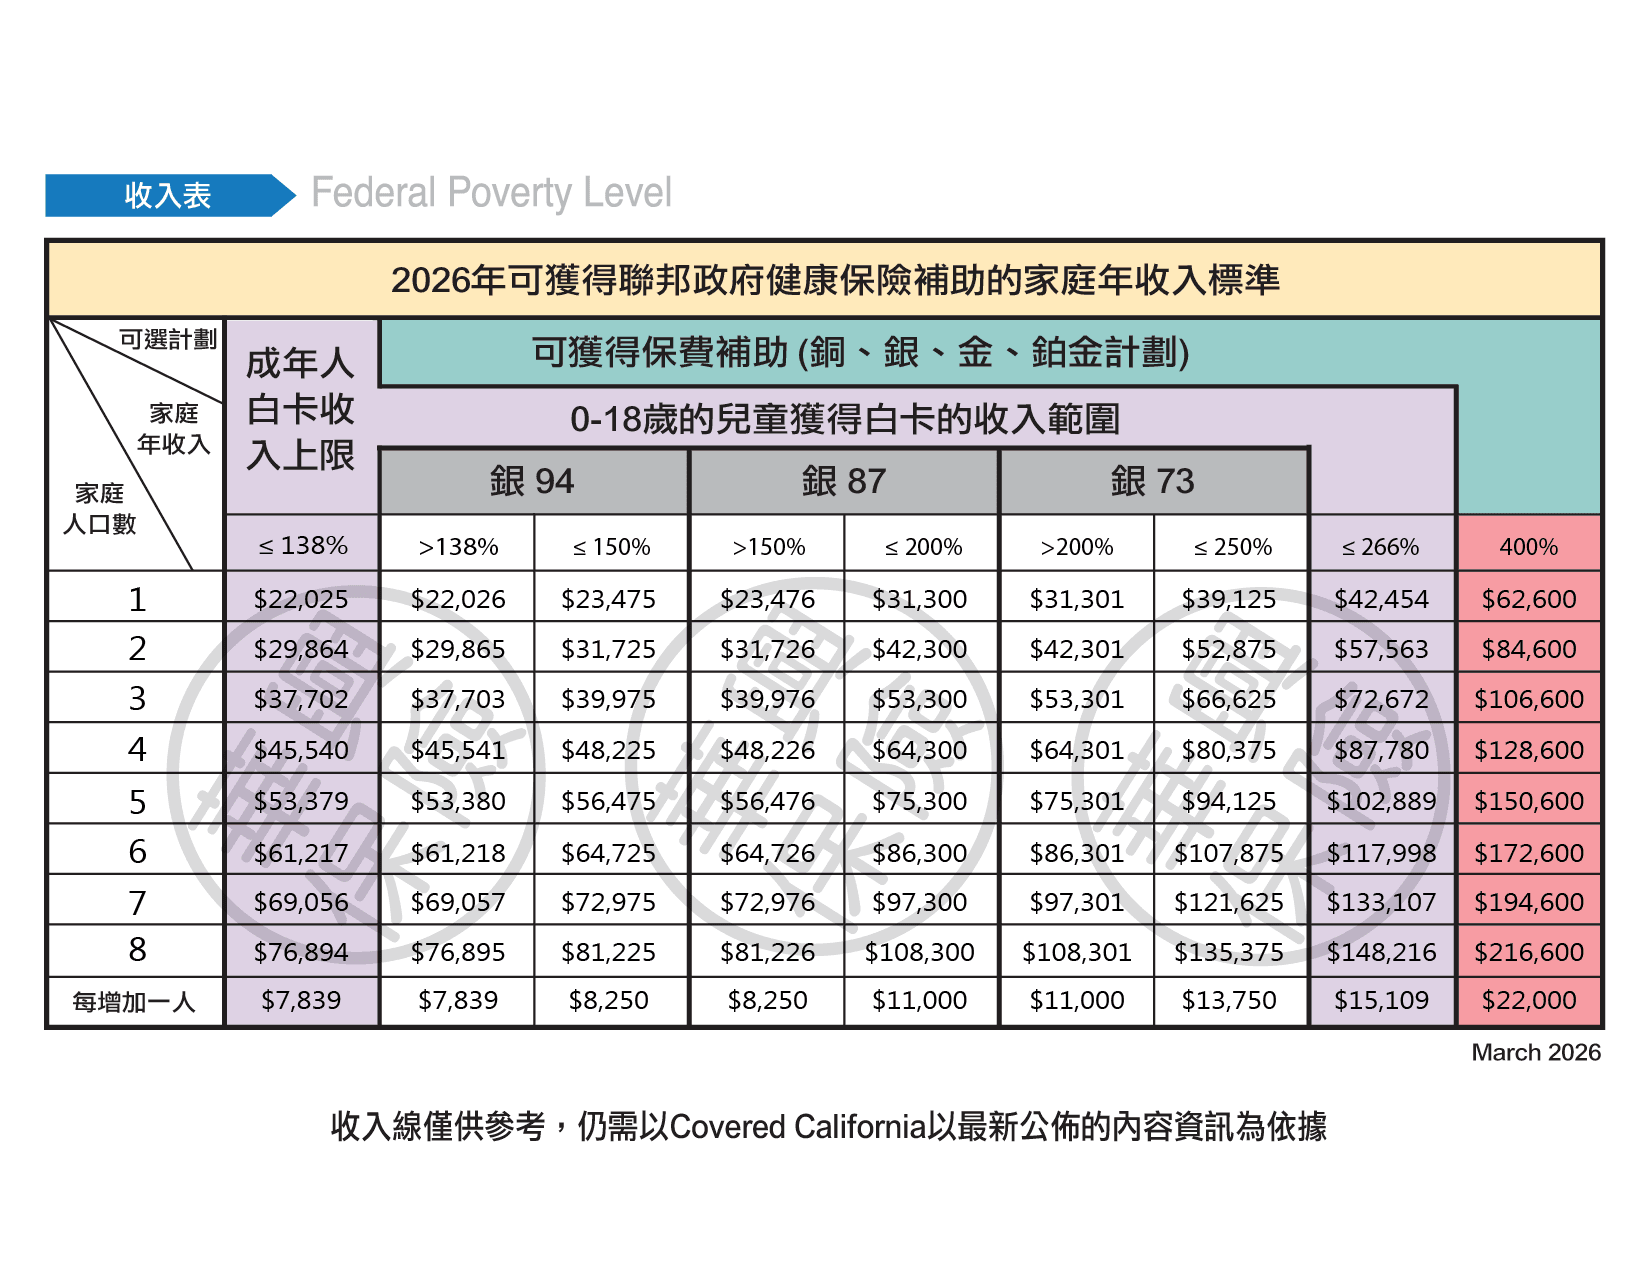
美国公民或报税居民可申请购买有政府补助的健康保险。由于保费和补助金额与家庭报税人口数和年收入挂钩,而且每年只有固定三个月开放投保,因此有专业执照且经验丰富的保险经纪至关重要,以保证获得最好的福利、最低的保费,和最准确的补助及税收抵免。报税年收入在联邦贫困线138%-250%的家庭和个人,有机会获得非常实惠的银94,银87,银73计划。
- 主要福利
- 价格
- 银94
- $
- 银87
- $$
- 银73
- $$$
- 主要福利
- 欢迎度
- 银94
- ★★★★☆
- 银87
- ★★★☆☆
- 银73
- ★★★☆☆
- 主要福利
- 家庭医生门诊
- 银94
- $5
- 银87
- $15
- 银73
- $50
- 主要福利
- 专科医生门诊
- 银94
- $8
- 银87
- $25
- 银73
- $90
- 主要福利
- 化验检查
- 银94
- $10
- 银87
- $30
- 银73
- $50
- 主要福利
- 医疗自付额
- 银94
- $0
- 银87
- $1,400
- 银73
- $5,200
- 主要福利
- 药品自付额
- 银94
- $0
- 银87
- $50
- 银73
- $50
- 主要福利
- 住院
- 银94
- 自费总花销的10%
- 银87
- 自费总花销的20%*
- 银73
- 自费总花销的30%*
- 主要福利
- 门诊手术
- 银94
- 自费总花销的10%
- 银87
- 自费总花销的20%
- 银73
- 自费总花销的30%
- 主要福利
- 个人年度付款额上限
- 银94
- $1,400
- 银87
- $3,350
- 银73
- $8,100
- 主要福利
- 听取福利
- 银94
- 银87
- 银73
*必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才享有支付共付额的资格。 药品价格以一个月(30天)剂量为准。 任何年度福利,自付额,年度付款上限,都以自然年Calendar Year为单位,即截至12月31日为止。 以上仅供基本福利参考,实际使用请务必仔细阅读保单条款。
标准个人与家庭健康保险福利
- 主要福利
- 价格
- 铜计划 Bronze
- $
- 银计划 Silver
- $$
- 金计划 Gold
- $$$
- 铂金计划 Platinum
- $$
- 省税储蓄计划 Bronze HDHP
- $
- 基本保障计划 (30岁以下)
- $
- 主要福利
- 欢迎度
- 铜计划 Bronze
- ★★★★☆
- 银计划 Silver
- ★★★★★
- 金计划 Gold
- ★☆☆☆☆
- 铂金计划 Platinum
- ★★★☆☆
- 省税储蓄计划 Bronze HDHP
- ★★★☆☆
- 基本保障计划 (30岁以下)
- ★★★★★
- 主要福利
- 年度体检
- 铜计划 Bronze
- $0
- 银计划 Silver
- $0
- 金计划 Gold
- $0
- 铂金计划 Platinum
- $0
- 省税储蓄计划 Bronze HDHP
- $0
- 基本保障计划 (30岁以下)
- $0
- 主要福利
- 家庭医生门诊
- 铜计划 Bronze
- $60
- 银计划 Silver
- $50
- 金计划 Gold
- $40
- 铂金计划 Platinum
- $15
- 省税储蓄计划 Bronze HDHP
- 满足年度付款上限后,保险公司承担全部花销
- 基本保障计划 (30岁以下)
- $0*③
- 主要福利
- 化验检查
- 铜计划 Bronze
- $50
- 银计划 Silver
- $50
- 金计划 Gold
- $40
- 铂金计划 Platinum
- $15
- 省税储蓄计划 Bronze HDHP
- 满足年度付款上限后,保险公司承担全部花销
- 基本保障计划 (30岁以下)
- 满足年度付款上限后,保险公司承担全部花销
- 主要福利
- 门诊手术
- 铜计划 Bronze
- 40%*
- 银计划 Silver
- 30%
- 金计划 Gold
- $190 共付额 30% 共同保险
- 铂金计划 Platinum
- $95 共付额 10% 共同保险
- 省税储蓄计划 Bronze HDHP
- 满足年度付款上限后,保险公司承担全部花销
- 基本保障计划 (30岁以下)
- 满足年度付款上限后,保险公司承担全部花销
- 主要福利
- 住院
- 铜计划 Bronze
- 40%*
- 银计划 Silver
- 30%*
- 金计划 Gold
- $375/天 30% 共同保险
- 铂金计划 Platinum
- $225/天 10% 共同保险
- 省税储蓄计划 Bronze HDHP
- 满足年度付款上限后,保险公司承担全部花销
- 基本保障计划 (30岁以下)
- 满足年度付款上限后,保险公司承担全部花销
- 主要福利
- 个人医疗自付额
- 铜计划 Bronze
- $5,800
- 银计划 Silver
- $5,200
- 金计划 Gold
- $0
- 铂金计划 Platinum
- $0
- 省税储蓄计划 Bronze HDHP
- $7,200
- 基本保障计划 (30岁以下)
- $10,600
- 主要福利
- 个人年度额付款上限
- 铜计划 Bronze
- $9,800
- 银计划 Silver
- $9,800
- 金计划 Gold
- $9,200
- 铂金计划 Platinum
- $5,000
- 省税储蓄计划 Bronze HDHP
- $7,200
- 基本保障计划 (30岁以下)
- $10,600
- 主要福利
- 专科医生门诊
- 铜计划 Bronze
- $95*③
- 银计划 Silver
- $90
- 金计划 Gold
- $70
- 铂金计划 Platinum
- $30
- 省税储蓄计划 Bronze HDHP
- 满足年度付款上限后,保险公司承担全部花销
- 基本保障计划 (30岁以下)
- 满足年度付款上限后,保险公司承担全部花销
- 主要福利
- 听取福利
- 铜计划 Bronze
- 银计划 Silver
- 金计划 Gold
- 铂金计划 Platinum
- 省税储蓄计划 Bronze HDHP
- 基本保障计划 (30岁以下)
*必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才享有支付共付额的资格。 ③Copay针对每年前三次的综合问诊,三次之后,必须支付该医疗服务的全额费用,直到满足医疗自付额之后,该医疗服务才再次享有支付Copay的资格。 所有福利内容均与合约医师所交给保险公司的诊断代码相关,诊断代码的不同所导致的copay也可能不同。 请参阅计划承保证明。 任何年度福利、自付额、年度付款上限,都以自然年Calendar Year为单位,即截止12月31日为止。 以上仅供基本福利参考,实际使用请务必仔细阅读保单条款。
*30周歲以下才能購買Minimum Essential Coverage計劃,購買此計劃無法享有加州全保政府輔助。
注:任何年度福利、自付額、年度付款上限,都以自然年Calendar Year為單位,即截止12月31日爲止。
健康保险 Q&A
会罚款!加州政府最新法律规定, 从2020年起,无健保罚款的规定,全面回归 。
如果民众没有健康保险,加州税务局会对个人或家庭收取相应的罚款,作为年度州税申报的一部分。目前 每一位无保险者的罚款金额为每个成人最少$900/年,每个18岁及以下儿童最少$450/年,也就是说一个四口之家一年最少面临$2,700的罚款。
2026年,加州全保开放投保期为2025年11月1日至2026年1月31日。
个人健康保险每年只能在几个月期间内,进行申请投保、转换计画的动作,这段时间即为——投保开放期。投保开放期截止后,若无特殊情况,您将无法再购买或转换个人健康保险计划。
2026年保费平均上涨10.3%,福利缩水,银计划成重灾区:自付额以及年度上限飙升。疫情期间的EPTC补助是否延续仍待国会决定,但中产与高收入家庭恐面临保费翻倍。
如果目前使用PPO 计划的则可以考虑转换到HMO计划节省保费;计划降级也是一个办法,如果铂金计划实在太贵,可以看看金计划,甚至银计划。
还可以通过开通传统IRA退休帐户来降低申请健保的家庭年收入,以争取更多保费补助,并有机会提升健保福利。
2026年,加州全保开放投保期为2025年11月1日至2026年1月31日。
想要新计划在2026年1月1日生效,须在2025年12月31日前,完成申请投保。新计划在2026年2月1日生效,须在2026年1月1日至2026年1月31日前,完成申请投保。
2026年健康保险开放投保期为2025年11月1日至2026年1月31日。错过投保开放期,除非在有以下特殊情况发生的60天内递交申请,否则仍无法买到健康保险:
- 增加一名子女、家有新生儿、家庭寄养或收养成为子女
- 投保人或投保人的家属因雇主终止提供公司团体健康保险(非自行停止的 COBRA)而失去最低额基本保险
- 由于收入过高,被迫终止 Medi-Cal 政府资助的白卡医疗保险计划
- 成为加州的永久居民和/或因永久入住而加入健康保险计划
由于没有SSN,您无法申请大多数美国居民所使用的健康保险;而普通的旅游平安险又往往无法满足日常医疗需求,例如糖尿病、高血压或孕期等既有病症常常被排除在保障范围之外。对于65岁以上的长者,没有SSN也无法申请联邦的Medicare 红蓝卡。
不过别担心!在这种情况下,您可以联系华兴保险,我们将根据您的需求和状况,为您找到最合适的健康保险方案,确保您获得可靠、完整的医疗保障,安心应对各种健康挑战。点此致电华兴保险
加州全保 Covered California 系统与IRS连线,以1040报税表格上的家庭人口数和家庭年收入和居住区域为主要依据,计算每个申请家庭的健保计画保费和可获得的政府补助。公民、绿卡身份及工卡持有者的个人和家庭,只要收入符合补助资格,均可获得保费补助和医疗费用分担补贴。
以下表格说明了联邦政府补助的资格,若您的家庭年收入符合联邦贫困线(Federal Poverty Level, FPL) 的规定,政府将按照您收入的高低提供三种不同类型的补助:Medi-Cal 白卡、保费补助(Premium Assistance)、费用分摊补贴(Cost-sharing Reduction)。
请准备最近一年1040报税表格,以第2A, 6A和11行Adjusted Gross Income为主要依据。
如果您有工资单、或者有房租收入、利息收入、EDD收入,也可作为预估全年收入的证明。
若您实在没有任何证明的单据,您也可以寻求您的会计师或雇主帮您出一份附上签名的收入声明。
如果投保人有不需要缴税的社会福利金 (non-taxable social security benefit),国外收入 (income living abroad) 或不需要缴税的利息收入 (non-exempt interest),也需要算作收入,来计算正确的MAGI。
*有关报税问题请咨询您的会计师
如果您还想要在开放投保期间,申请有政府补助的健保计画,那么则不可以主动放弃白卡,自费买健保。
您必须要携带您的收入证明至您居住区所在的县办公室取消白卡,之后才能申请购买普通健康保险。
不可以在未取消白卡的情况下申请有政府补助的保险。如果您不需要有政府补助的健保,您可以在办理取消白卡的同时,在开放投保期购买无需补助的健保计划。
疫情多波折,美国 健康保险 诸多改革。拜登总统最新签署 美国救援法案 (American Rescue Plan)后,加州个人健保市场面临三大变化。一、在2020年由于实际收入偏高而导致多拿的政府保费补助,在给2020年报税时,不再需要退还。二、 加州全保 保户,将收到更多的保费补助。三、过去由于 收入过高没有资格 申请保费补助的家庭,有机会再次估价,申请购买到有补助,保费更便宜的健康保险计划。
PPO计画保费像往年一样会继续升高。如果投保人的身体状况良好,看病次数少的话,建议考虑更换成HMO计划。
您也可以购买传统IRA,来降低您申请政府补助时申报的家庭年收入,以此获得更多补助,降低保费,甚至可以转换成更好的计划福利。
如果您的医生与您现有保险公司没有合约的话,您可以在投保开放期间,更换一个与您医生有合约的保险公司。
如果您的家庭医生只接受公司团体健康保险,而您是1099自雇主、公司雇主,哪怕公司只有2个员工,都欢迎来电华兴保险咨询。
同等级保险福利相同的情况下,选择保险公司可以根据其服务品质、品牌声誉和医疗网的广域来决定。
如果您希望就诊比较方便,不想因为医疗网的问题而拖延治疗,那么Kaiser凯撒保险就是您最佳的选择。其一站式的服务、完善的健保体系和健全的医疗设备,让您无需为看病而奔波劳累。
如果您的公司可以提供团体健康保险给您和您的家人,您是不可以购买有政府补助的健康保险。对于您的家人也一样,即便公司需要您家人支付全额的保费,您的家人也不可以申请有政府补助的保险。
如若政府查到您和家人在公司有提供保险的情况下,依旧申请了政府补助的健康保险,那么您和家人所得到的补助将须全数返还给政府。
除非,您支付员工自己的团体健康保险的保费(不包含支付家属的团体健康保险保费), 大于您全家收入的9.12% ,那么您和家人在提供证明文件之后,则可以申请有政府补助的健康保险。
“COVERED CALIFORNIA”, “CALIFORNIA HEALTH BENEFIT EXCHANGE”, AND THE COVERED CALIFORNIA LOGO ARE REGISTERED TRADEMARKS OR SERVICE MARKS OF COVERED CALIFORNIA, IN THE UNITED STATES.
This website is owned and maintained by KCAL Insurance Agency, which is solely responsible for its content. This site is not maintained by or affiliated with Covered California, and Covered California bears no responsibility for its content. The e-mail addresses and telephone number that appears throughout this site belong to KCAL Insurance Agency and cannot be used to contact Covered California.